Renda Fixa
Aprenda a investir em títulos de renda fixa no simulador.
O que é Renda Fixa?
Renda Fixa são investimentos em que você empresta dinheiro e recebe de volta o valor inicial mais juros. As regras de remuneração são definidas no momento do investimento, o que torna esse tipo de ativo mais previsível do que a renda variável.
Características:
- 💰 Regras de retorno conhecidas
- 📉 Menor volatilidade que renda variável
- 🛡️ Menor risco de mercado
- 📅 Prazos definidos ou estimáveis
Tipos de Renda Fixa
No simulador, esses ativos seguem as mesmas regras básicas de funcionamento e tributação do mundo real, permitindo testar estratégias e entender os efeitos do tempo, da taxa e do Imposto de Renda.
CDB (Certificado de Depósito Bancário)
O que é: Um CDB é um título emitido por bancos para captar recursos. Ao investir, você está emprestando dinheiro ao banco, que se compromete a devolver o valor investido acrescido de juros.
Características no mundo real:
- Emitido por bancos comerciais
- Pode ser prefixado, pós-fixado (ex: % do CDI) ou híbrido
- Pode ter liquidez diária ou vencimento definido
- Conta com proteção do FGC (Fundo Garantidor de Créditos) até R$ 250.000 por CPF e por instituição financeira, respeitando o limite global do FGC.
- Tributação: Imposto de Renda regressivo sobre os rendimentos
No simulador:
- Você pode investir em CDBs de diferentes bancos
- A rentabilidade varia conforme o banco e o prazo
- O IR é aplicado automaticamente conforme o tempo de permanência
LCI (Letra de Crédito Imobiliário)
O que é: A LCI é um título emitido por bancos para financiar o setor imobiliário. Os recursos captados são direcionados para empréstimos e financiamentos imobiliários.
Características no mundo real:
- Lastreada em operações do setor imobiliário
- Isenta de Imposto de Renda para pessoa física
- Geralmente possui prazo mínimo de carência (não pode ser resgatada antes)
- Protegida pelo FGC até R$ 250.000
No simulador:
- Apresenta rentabilidade nominal menor que CDBs equivalentes
- Pode gerar retorno líquido competitivo por conta da isenção de IR
- Ideal para simular estratégias focadas em eficiência tributária
LCA (Letra de Crédito do Agronegócio)
O que é: A LCA funciona de forma semelhante à LCI, mas os recursos captados são destinados ao financiamento do agronegócio.
Características no mundo real:
- Lastreada em operações do setor agrícola
- Isenta de Imposto de Renda para pessoa física
- Normalmente possui prazo mínimo de carência
- Protegida pelo FGC até R$ 250.000
No simulador:
- Comportamento similar ao da LCI
- Permite comparar estratégias entre ativos tributados e isentos
- Útil para observar o impacto do IR no longo prazo
Tesouro Direto
O que é: São títulos públicos emitidos pelo Governo Federal para financiar a dívida pública. Ao investir, você empresta dinheiro ao governo.
Características no mundo real:
- Considerados os investimentos de menor risco de crédito no Brasil
- Possuem liquidez diária, mas o valor de venda pode variar antes do vencimento devido à marcação a mercado.
- Tributação: Imposto de Renda regressivo sobre os rendimentos
- Podem sofrer marcação a mercado
Principais tipos:
- Tesouro Selic: acompanha a taxa Selic (baixo risco de oscilação)
- Tesouro Prefixado: taxa fixa definida na compra
- Tesouro IPCA+: inflação (IPCA) + taxa fixa, protegendo o poder de compra
No simulador:
- Cada tipo segue sua lógica de rentabilidade
- O IR é aplicado conforme o tempo de investimento
- Ideal para testar cenários de curto, médio e longo prazo
Tributação – Imposto de Renda
No Brasil, a maioria dos investimentos de renda fixa é tributada pelo Imposto de Renda regressivo, onde a alíquota diminui conforme o tempo que o dinheiro permanece investido.
Tabela de IR Regressivo
| Prazo do investimento | Alíquota |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
- O imposto incide somente sobre os rendimentos, não sobre o valor total investido.
- LCI e LCA são isentas de IR para pessoa física, o que pode torná-las mais vantajosas mesmo com taxas menores.
Prefixado vs Pós-fixado
Prefixado
O que é: A taxa de retorno é definida no momento da contratação.
Exemplo: CDB prefixado de 10% ao ano
- Se você investir R$ 10.000, sabe que terá R$ 11.000 ao final de 1 ano (antes de IR e considerando que o investimento seja mantido até o vencimento)
Vantagens:
- ✅ Previsibilidade total
- ✅ Ideal quando você acredita que os juros vão cair
Desvantagens:
- ⚠️ Se os juros subirem, você perde rentabilidade relativa
- ⚠️ Pode ter perda em resgate antecipado (marcação a mercado)
Pós-fixado
O que é: A taxa de retorno acompanha um índice (CDI nos CDBs, LCIs e LCAs; Selic no Tesouro Selic).
Exemplo: CDB pós-fixado de 100% do CDI
- Se o CDI estiver em 10% ao ano, você ganha 10% ao ano
- Se o CDI subir para 12%, você passa a ganhar 12%
Vantagens:
- ✅ Acompanha variações da economia
- ✅ Proteção contra alta de juros
Desvantagens:
- ⚠️ Não sabe exatamente quanto vai ganhar
- ⚠️ Se juros caírem, rentabilidade diminui
Inflação (IPCA+)
O que é: Rentabilidade = Inflação (IPCA) + taxa prefixada.
Exemplo: Tesouro IPCA+ 2030 com taxa de IPCA + 5% ao ano
- Se a inflação for 4%, você ganha 9% (4% + 5%)
- Se a inflação for 6%, você ganha 11% (6% + 5%)
Vantagens:
- ✅ Protege seu poder de compra
- ✅ Ideal para longo prazo
Desvantagens:
- ⚠️ Rentabilidade pode ser baixa se a inflação estiver baixa
- ⚠️ Pode ter perda em resgate antecipado (marcação a mercado)
Como o rendimento é calculado
No simulador, CDI, SELIC e IPCA são as taxas reais publicadas pelo Banco Central, e não números fixos. Cada título rende com a taxa do dia (ou do mês) em que o dinheiro estava aplicado.
CDI e SELIC (taxa por dia)
Essas taxas são publicadas por dia, em % ao dia. Ex.: uma taxa de 0,0551% em um dia faz R$ 1.000 virarem R$ 1.000,55 na noite.
- Um título de 110% do CDI rende 1,1 vez a taxa do dia. Ex.: 1,1 × 0,0551% = 0,06061% naquele dia.
- A taxa de um dia útil vale para a noite até o próximo dia útil. O fim de semana não conta: a taxa da sexta-feira rende uma única vez, de sexta para segunda.
- Em feriados (dias em que o Banco Central não publica CDI nem SELIC), o título não rende nada.
IPCA (taxa por mês)
O IPCA é publicado por mês, em % ao mês. O simulador espalha a inflação de cada mês pelos dias úteis daquele mês, de forma que o mês inteiro soma exatamente a inflação publicada. Ex.: se o IPCA do mês é 0,5%, um título atrelado ao IPCA rende 0,5% no mês inteiro.
Títulos IPCA+ somam uma parte fixa (o spread, combinado na compra) por cima do índice. Ex.: IPCA + 5% a.a. (a.a. quer dizer "ao ano") rende a inflação do período mais 5% ao ano, proporcionalmente ao tempo.
Depois do último dado real
Depois do último dia com dado real, o simulador repete o último valor conhecido. É a mesma regra usada para os preços das ações.
Projeção na compra
Ao comprar, a projeção mostrada assume que o indexador (CDI, SELIC ou IPCA) continua no valor que se conhece no dia da compra. Como essas taxas mudam com o tempo, o resultado real pode ser diferente.
Exemplo conferido
Um CDB de 100% do CDI comprado em 02/01/2020 e resgatado em 31/12/2020 rende 2,750141% antes do IR. Ou seja, R$ 1.000 viram R$ 1.027,50 antes do imposto. Esse é exatamente o resultado da "Calculadora do Cidadão", do Banco Central, para o mesmo período.
Como Funciona no Simulador
Investir em Renda Fixa
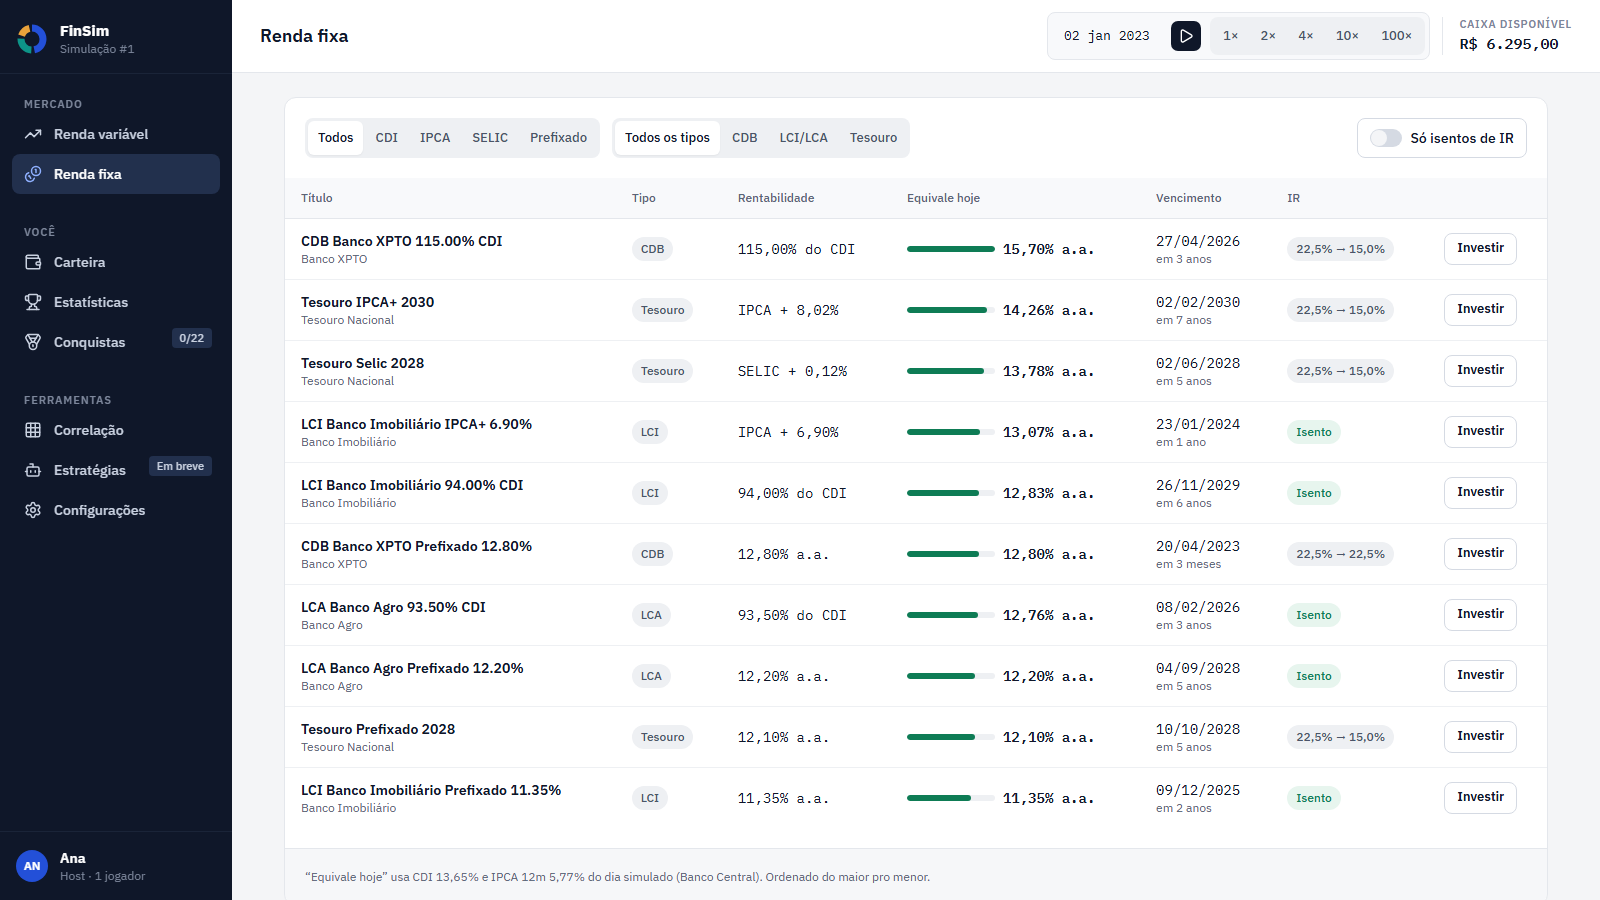
- Acesse Renda fixa para ver a lista de títulos disponíveis.
- Na linha do título, clique em Investir para abrir os detalhes.
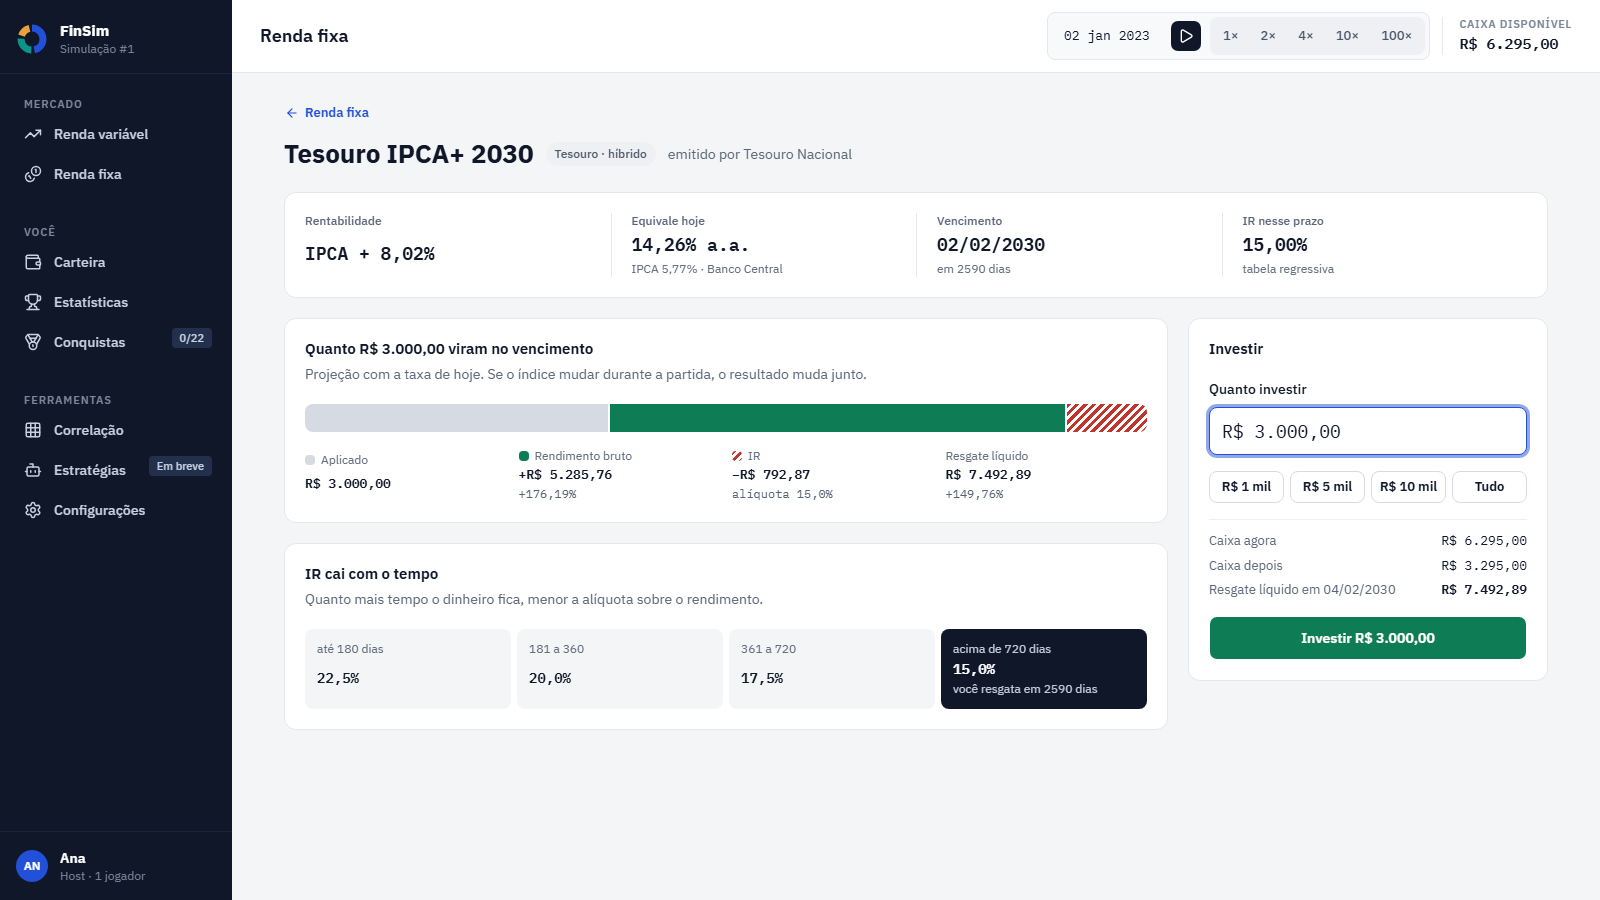
- Em Quanto investir, informe o valor. Os atalhos R$ 1 mil, R$ 5 mil e R$ 10 mil preenchem o campo, e um botão de máximo usa todo o seu caixa.
- Confira o Resgate líquido na data de vencimento e clique em Investir R$ valor.
Simulação e detalhes do investimento
Na tela de detalhes do ativo, você acompanha:
- O caminho do dinheiro: o valor aplicado, o rendimento, o imposto (IR) e o valor de resgate projetado.
- Rentabilidade, Vencimento, IR nesse prazo e Equivale hoje (a taxa por ano, já combinada com CDI e IPCA do dia).
- O card IR cai com o tempo, com a tabela regressiva para entender a projeção até o vencimento.
Liquidez diária: resgatar a qualquer dia
Os títulos com a etiqueta liquidez diária podem ser resgatados em qualquer pregão, pelo valor corrigido até o dia, sem esperar o vencimento. O dinheiro volta ao caixa no mesmo pregão.
- Abra o título e vá na aba Resgatar (ou clique em Resgatar na linha da Carteira).
- Informe quanto quer receber no caixa. Os atalhos R$ 1 mil, R$ 5 mil, Metade e Tudo preenchem o campo.
- Confira a conta: quanto sai do título, o rendimento dessa parte, o IR e, nos primeiros 30 dias, o IOF. Depois clique em Receber R$ valor no caixa.
- IOF: imposto que cobra de quem resgata antes de 30 dias. Incide sobre o rendimento e começa em 96% no 1º dia, caindo até 3% no 29º; a partir do 30º dia é zero. Ex.: um título que rendeu R$ 10 e é resgatado no 1º dia perde R$ 9,60 de IOF.
- IR: a mesma tabela regressiva, contada desde a primeira aplicação, sobre o rendimento que sobrou depois do IOF.
- Oferta rara: de vez em quando o catálogo do mês traz um título de liquidez diária acima de 100% do CDI, com teto por jogador (o quanto cada um pode aplicar ao todo). Quando o mês vira ela sai do catálogo: não dá mais para aplicar, mas quem já tem segue resgatando.
- CDB sempre disponível: um CDB de 100% do CDI com liquidez diária fica aberto a partida inteira, como a reserva que rende.
A reserva de emergência da Meta soma o caixa e a liquidez diária: os dois saem no mesmo dia. Quando o caixa entra no cheque especial, o aviso oferece um botão para resgatar o título que cobre a dívida.
Acompanhar investimentos
- Acesse Carteira.
- Veja seus investimentos em Renda Fixa na tabela da carteira.
- Clique na linha do título para voltar à tela dele.
:::warning Atenção ao IR O simulador calcula automaticamente e desconta o Imposto de Renda sobre o resgate, seguindo a tabela regressiva. :::
Estratégias Comuns
Reserva de Emergência
Use Tesouro Selic ou CDBs com liquidez diária para ter dinheiro acessível rapidamente.
Objetivo de Médio/Longo Prazo
Use prefixados ou IPCA+ para objetivos futuros (casa, aposentadoria).
Diversificação
Combine renda fixa e variável para equilibrar risco e retorno do portfólio.
Próximos Passos
- Renda Variável - Investimentos de maior risco/retorno
- Carteira - Acompanhe todo seu portfólio