Estatísticas da Simulação
A tela de Estatísticas mostra o desempenho de cada jogador por dimensão, como a tela de fim de partida de um jogo de estratégia: uma aba por assunto, cada uma com gráficos ao longo do tempo e uma tabela por jogador.
Enquanto a Carteira mostra os seus ativos, as Estatísticas respondem quem está indo melhor, quanto risco cada um correu para chegar lá e de onde veio o resultado.
O mesmo relatório aparece em três lugares:
- Durante a partida, pelo menu Estatísticas. Ele se atualiza a cada virada de mês.
- Na comparação entre simulações, pelo botão Comparar simulações do lobby. Cada série leva a letra da sua simulação:
Nick · A, eVocê · Apara o seu próprio jogador. - No fechamento da partida, junto do pódio (ver abaixo).
Todas as métricas são calculadas no simulador a partir do patrimônio de cada dia útil. Cada uma tem um ícone i com a definição, um exemplo e como ler o número.
:::info A cota: retorno sem contar aportes Várias métricas usam a cota, como a de um fundo de investimento: um valor que começa em 1 e só se move com o que os investimentos renderam. O aporte mensal entra como capital, não como ganho. Ex.: se o patrimônio foi de R$ 10.000 para R$ 22.000, mas R$ 12.000 vieram de aportes, a cota continua em 1,00, e o retorno é zero. :::
Fechamento da partida
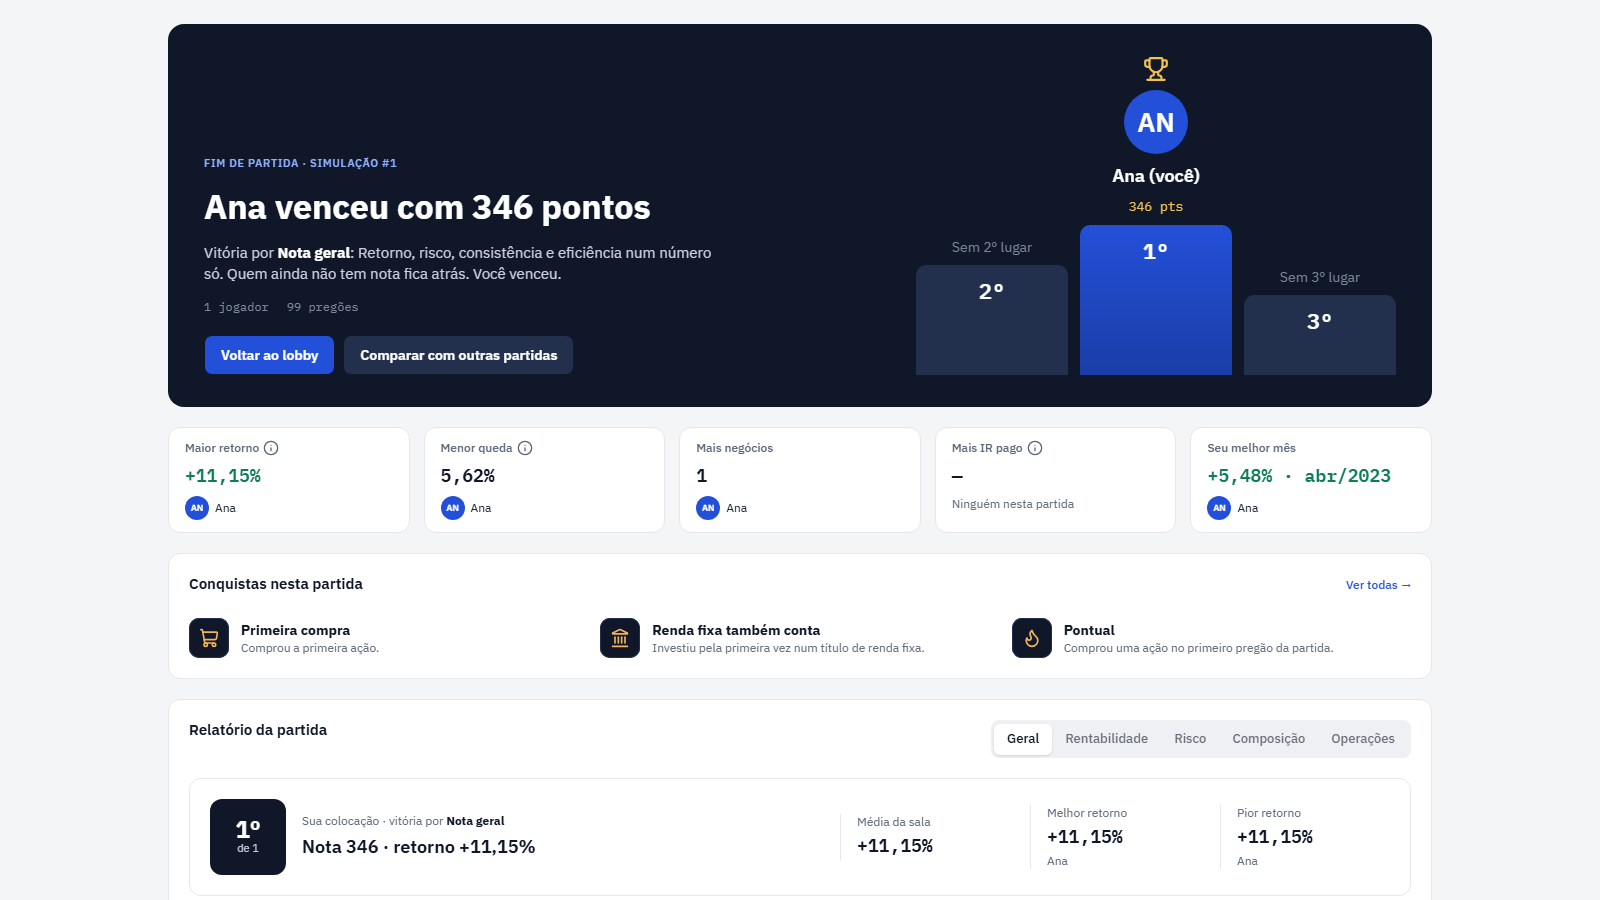
Quando a partida chega à data final ou o host a encerra, todos os jogadores vão para a tela Fim de partida:
- Pódio com os três primeiros pelo critério de vitória escolhido no lobby, e o valor que decidiu cada posição (ex.: "212 pts" pela nota geral). Na Corrida à meta e no Viver de renda, o pódio vai pelo % da meta (ex.: "91% · R$ 1,37 mi").
- O relatório inteiro em abas, sobre a partida toda.
- Voltar ao lobby leva de volta ao lobby, para a próxima partida.
- Comparar com outras partidas abre a comparação entre simulações.
- As conquistas e os destaques da partida aparecem na mesma tela. A lista de conquistas está em Conquistas.
O conteúdo do fechamento depende do tipo de partida:
- Alguém chegou primeiro à meta (Corrida à meta): a tela anuncia quem chegou primeiro.
- Ninguém chegou à meta (Corrida à meta): a partida acaba na data final sem chegada, e vence quem ficou mais perto, ou seja, quem tem o maior % da meta. Como ler o % está na seção Ranking.
- Independência financeira (Viver de renda): a versão do fechamento que mostra quem alcançou a meta de independência. Veja Viver de renda.
A mesma tela abre depois, para qualquer partida salva, pelo botão Resultado na lista de simulações salvas do lobby.
Partida em equipes
Quando a partida é em equipes, as telas agrupam os jogadores por equipe e mostram o valor da equipe como a média simples dos membros em cada métrica. Volume negociado, IR pago e número de negócios são a soma, porque são totais, não desempenho.
- Geral: o ranking é por equipe, com os membros abaixo e a coluna "Distância do líder" dizendo quanto cada um puxa a média da equipe para cima ou para baixo (ex.: "+16 na média"). A nota da equipe aparece em quatro eixos, com a comparação de todas as equipes em cada eixo, e os membros eixo a eixo. "Jogadores" volta ao ranking individual.
- Rentabilidade: o gráfico tem três visões. Equipes mostra uma linha por equipe, a média dos membros. Jogadores é o gráfico de sempre. Dentro da equipe mostra os membros e a média da equipe, com as outras equipes finas e apagadas. Nos meses acima do CDI, a equipe mostra a média arredondada e, entre parênteses, a exata.
- Risco, Composição e Operações: os jogadores ficam agrupados por equipe. No risco × retorno, o losango é a média da equipe e o tracejado liga cada membro a ela.
- Fechamento: o pódio é de equipes, e cada equipe ganha um cartão de quem mais puxou a média dela, com quanto cada membro puxou.
Geral
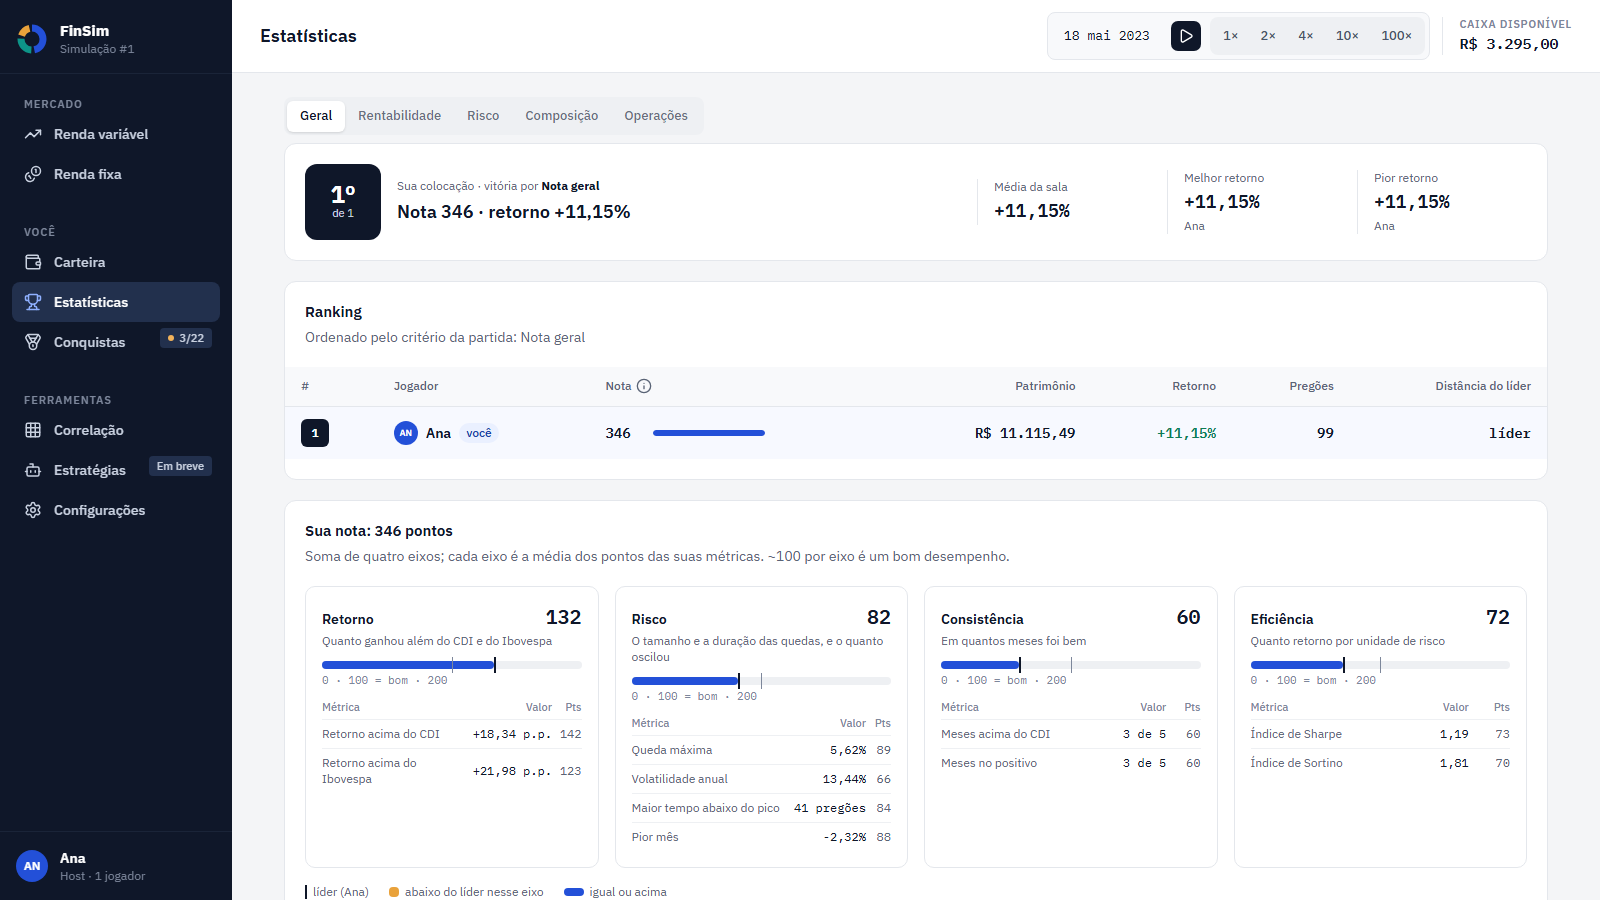
- Resumo da partida: a sua posição, o seu retorno, a média da sala e o melhor e o pior retorno.
- Ranking de jogadores: ordenado pela nota geral. As colunas são a posição, o jogador, a nota, o patrimônio, o retorno sobre o capital aportado (saldo inicial + aportes), quantos pregões foram simulados e a distância do líder. Quem ainda não tem nota vem depois, e o retorno desempata. Na comparação entre simulações, os botões Nota, Retorno e Patrimônio mudam a ordem do ranking.
- Nota: a decomposição da nota de cada jogador, eixo por eixo e métrica por métrica (ex.: "Queda máxima 13,65% → 72,7 pts"). Mostra o que puxou a nota para baixo.
- Você contra você: na comparação entre simulações, os seus eixos da nota em cada partida, com a diferença contra a partida usada como base.
Ranking na Corrida à meta e no Viver de renda
Nessas modalidades, o ranking ganha duas colunas de progresso até a meta:
- % da meta: patrimônio ÷ meta. Ex.: meta de R$ 100.000 e patrimônio de R$ 62.000 dão 62%, ou seja, falta pouco mais de um terço do caminho. Quanto maior, mais perto. 100% significa que o jogador chegou.
- Falta para a meta: quanto de patrimônio ainda falta, em reais. No mesmo exemplo, são R$ 38.000 (meta de R$ 100.000 menos patrimônio de R$ 62.000).
Como a nota é calculada
A nota resume num número só quatro eixos: Retorno, Risco, Consistência e Eficiência. Cada eixo junta métricas que olham o desempenho por ângulos diferentes, e os eixos pesam igual entre si. Assim, nenhum lado conta em dobro: ter quatro métricas de risco não faz o risco valer mais que o retorno.
1. Cada métrica vira pontos por uma reta com dois níveis fixos: o valor que vale 0 ponto () e o que vale 100 pontos (). O chão é 0 e não há teto:
2. Cada eixo é a média dos pontos das suas métricas. Uma métrica que ainda não pode ser medida (ex.: o Sharpe de uma carteira que não oscila) sai da média:
3. A nota é a soma dos quatro eixos:
em que é o eixo Retorno, o Risco, a Consistência e a Eficiência.
| Eixo | Métrica | Vale 0 | Vale 100 |
|---|---|---|---|
| Retorno | Retorno anual acima do CDI | −10 p.p. | +10 p.p. |
| Retorno | Retorno anual acima do Ibovespa | −15 p.p. | +15 p.p. |
| Risco | Queda máxima | 50% | 0% |
| Risco | Volatilidade anual | 40% | 0% |
| Risco | Maior tempo abaixo do pico | 252 pregões | 0 |
| Risco | Pior mês | −20% | 0% |
| Consistência | Meses acima do CDI | 0% dos meses | 100% |
| Consistência | Meses no positivo | 0% dos meses | 100% |
| Eficiência | Índice de Sharpe | −1 | 2 |
| Eficiência | Índice de Sortino | −1 | 3 |
Como ler: ~100 pontos num eixo é um desempenho bom, então ~400 é ir bem em tudo. As faixas são fixas, iguais em toda partida, então a nota de partidas diferentes se compara (na tela de comparação, por exemplo).
Exemplo: rendeu 4,83 p.p. ao ano acima do CDI (74,2 pts) e 2,28 p.p. abaixo do Ibovespa (42,4 pts) → Retorno 58,3. Queda máxima de 13,65% (72,7), volatilidade de 19,10% (52,2), 59 pregões abaixo do pico (76,6) e pior mês de −2,90% (85,5) → Risco 71,8. Bateu o CDI em 33% dos meses (33,3) e ficou no positivo em 50% (50,0) → Consistência 41,7. Sharpe de 0,31 (43,8) e Sortino de 0,48 (36,9) → Eficiência 40,4. Nota: 58,3 + 71,8 + 41,7 + 40,4 = 212.
:::note Por que sem teto, e o que isso muda Como num placar de jogo, a nota não tem limite em cima. Mas risco e consistência têm um máximo natural: risco zero vale 100, e não dá para bater o CDI em mais de 100% dos meses. Já retorno e eficiência crescem sem limite. Por isso, quem ganha muito acima do CDI pode compensar um risco maior. Um jogador que deixa tudo parado em caixa fica com ~100, quase todos vindos do eixo Risco. :::
:::info A nota aparece a partir de 63 pregões Com pouco tempo de partida, anualizar engana: 10 dias com +2% viram ~64% ao ano. Por isso a nota só aparece depois de 63 pregões (~3 meses). Antes disso, o ranking ordena pelo retorno. :::
Rentabilidade
-
Retorno acumulado: a variação da cota desde o primeiro dia, uma linha por jogador, em Retorno % ou em Patrimônio R$ (os botões acima do gráfico). O eixo do tempo vai Desde o início da partida ou por Data real. As linhas tracejadas são as referências do mesmo período:
- CDI: o que um título de 100% do CDI teria rendido.
- Ibovespa: a variação do índice da bolsa.
Acima das duas, a carteira bateu tanto a renda fixa quanto a bolsa.
-
Patrimônio: caixa + investimentos, dia a dia, com os aportes.
Na Corrida à meta e no Viver de renda, uma linha tracejada mostra a meta. Quando a linha do patrimônio encosta nela, o jogador chegou. Se a meta sobe pelo IPCA (o índice oficial de inflação), a linha tracejada sobe em degraus, a cada reajuste anual.
-
Tabela:
- Capital aportado.
- Retorno anual: a cota composta para um ano. Ex.: +2% em 63 pregões (~3 meses) equivale a ~8,2% ao ano.
- Meses acima do CDI: ex.: "9 de 12" quer dizer que bateu o CDI em 75% dos meses.
- Meses no positivo.
As linhas do CDI e do Ibovespa trazem o retorno anual de cada referência para comparar.
Risco
- Distância do pico: quanto a cota de cada jogador está abaixo do maior valor que já alcançou, dia a dia. Zero é estar no topo.
- Volatilidade · 63 pregões: a volatilidade anual calculada só com os últimos 63 pregões (~3 meses). Mostra os períodos agitados e os calmos.
- Risco × retorno: um ponto por jogador. Para a direita é mais oscilação; para cima, mais retorno. Quanto mais para cima e para a esquerda, melhor. O ponto CDI marca o retorno de quem ficou sem oscilar.
- Tabela:
| Métrica | O que mede | Como ler |
|---|---|---|
| Queda máxima (drawdown) | A maior queda a partir de um pico. Ex.: subiu a R$ 15.000 e caiu a R$ 12.000 → 20% | Quanto menor, melhor; acima de ~30% é uma queda que a maioria não aguenta sem vender |
| Volatilidade anual | O tamanho típico da oscilação diária, em ritmo de um ano (desvio-padrão × √252) | ~1% é renda fixa; ~25% é uma carteira só de ações |
| Índice de Sharpe | (retorno anual − CDI anual) ÷ volatilidade. Ex.: 18% de retorno, CDI de 10%, volatilidade de 16% → 0,50 | Abaixo de 0 perdeu para o CDI; perto de 1 é bom; acima de 2 é raro |
| Índice de Sortino | Como o Sharpe, mas só a oscilação dos dias abaixo do CDI conta como risco | Mesma leitura do Sharpe; fica acima dele quando as oscilações são mais para cima |
| Maior tempo abaixo do pico | A maior sequência de pregões até voltar ao topo. Ex.: caiu em março e recuperou em setembro → ~126 pregões | Quanto menor, melhor; 252 pregões é um ano inteiro abaixo do topo |
| Pior mês | O pior retorno mensal da cota. Ex.: −5% → cada R$ 1.000 virou R$ 950 | Quanto mais perto de zero, melhor |
| Amostra | Quantos retornos diários entraram no cálculo | Abaixo de ~63 pregões, as métricas mudam muito de um dia para o outro |
Composição
- Composição do patrimônio: caixa, renda variável e renda fixa empilhados, dia a dia, com todos os jogadores lado a lado. Os botões Em % e Em R$ trocam a unidade.
- Em que setores cada um apostou: uma barra por jogador, dividida pela fração da renda variável em cada setor no último dia. Mostra quem apostou em quê. Ao lado, o número efetivo de setores: 1 ÷ a soma dos quadrados das frações. Tudo num setor dá 1; dividido igual em 4 setores dá 4; 70/10/10/10 dá ~1,9, quase um setor só. Abaixo de 2 é uma carteira concentrada.
- De onde veio o resultado em ações: de onde veio o resultado da renda variável de cada jogador, setor a setor. É o que entrou nas vendas, menos o que saiu nas compras, mais o valor do que ainda está na carteira, antes do IR. Verde é lucro, vermelho é prejuízo.
O setor e o segmento de cada ação vêm da Central de dados.
Operações
- Quando cada um negociou: uma grade de jogador por mês. Quanto mais escura a célula, mais dinheiro girou naquele mês; cinza é um mês só segurando.
- Tabela:
- Compras e vendas: cada execução conta uma vez; uma ordem preenchida em partes conta várias.
- Volume negociado.
- Giro: volume ÷ patrimônio médio. Ex.: patrimônio médio de R$ 100 mil e R$ 300 mil negociados → 3,00.
- IR pago.
- Custo de impacto: com o impacto de preço ligado, é o preço executado menos o preço histórico em cada negócio. Comprar acima e vender abaixo do histórico é custo; o contrário é ganho, e aparece negativo.
Próximos Passos
- Carteira - Veja seus ativos individuais
- Investimentos Suportados - Aprenda mais sobre tipos de investimento